Crédito: fuente
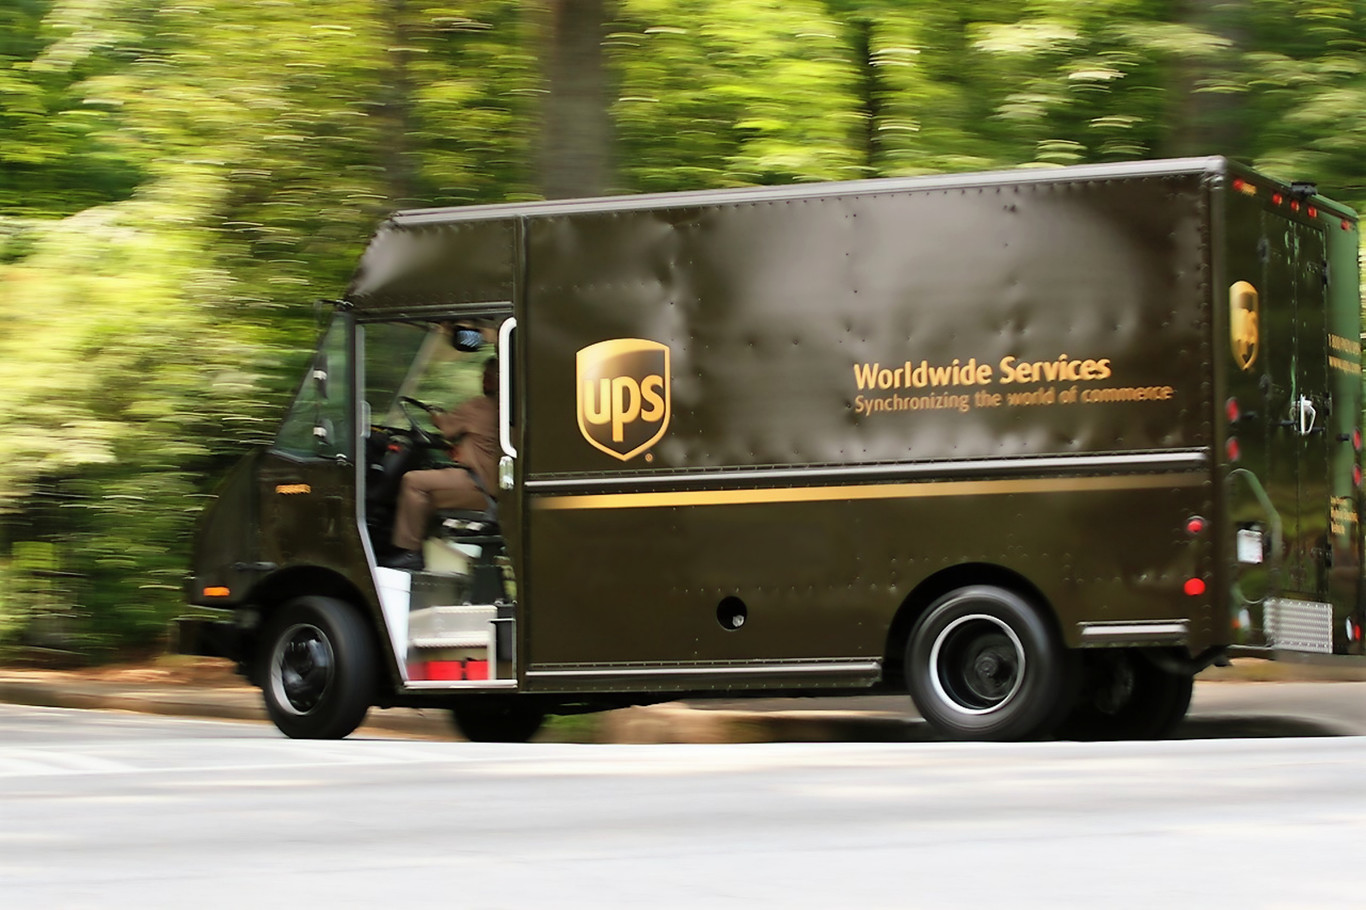
La compañía estadounidense de paquetería UPS ingresó 22.900 millones de dólares en el tercer trimestre de 2026, un 6,7% más que en el mismo periodo del año anterior, con crecimiento en sus tres segmentos de negocio. Su beneficio de explotación fue de 1.700 millones de dólares, y de 2.100 millones en términos ajustados, con unos márgenes del 7,6% y el 9%, respectivamente. A la vista de estos resultados, la empresa ha elevado sus previsiones para el último trimestre y para el conjunto del año.
La paquetería doméstica en Estados Unidos, su principal negocio, facturó 14.865 millones de dólares, un 4,5% más, gracias a un aumento del 6,1% en los ingresos por paquete. Su beneficio de explotación ajustado creció hasta 1.034 millones de dólares, frente a los 905 millones de un año antes, y el margen ajustado alcanzó el 7%. El dato refleja la estrategia que UPS aplica desde hace tiempo en su mercado doméstico, la de priorizar envíos de mayor valor frente al volumen, una apuesta que su consejera delegada, Carol Tomé, atribuye al crecimiento de los servicios premium y a una red más eficiente.
El negocio internacional ingresó 5.007 millones de dólares, un 7,1% más, impulsado por un aumento del 15% en los ingresos por paquete, y su beneficio de explotación subió hasta 746 millones, con un margen del 14,9%, el más alto de los tres segmentos.
La división de soluciones para la cadena de suministro fue la que más creció en facturación, un 18,2%, hasta 2.981 millones de dólares, gracias al transporte de mercancías y a la logística, incluida la sanitaria. Su rentabilidad, sin embargo, se redujo de forma notable, con un beneficio de explotación de 92 millones de dólares y de 274 millones en términos ajustados, frente a los 536 millones ajustados de un año antes. La comparación está condicionada por una ganancia extraordinaria de 330 millones de dólares que el negocio registró en el tercer trimestre de 2025 por una operación de venta y arrendamiento posterior, mientras que este año los resultados contables incluyen un cargo de 182 millones por el deterioro del fondo de comercio de esta división.
En el conjunto del grupo, los resultados contables recogen un cargo neto de 279 millones de dólares, que suma 130 millones en costes de transformación y el deterioro de Supply Chain Solutions, compensados en parte por una ganancia de 33 millones por la venta de aviones MD-11.
Para el cierre del año, UPS prevé ahora unos ingresos de unos 92.600 millones de dólares, un beneficio operativo ajustado de unos 8.750 millones y un flujo de caja libre ajustado de unos 6.100 millones. Solo para el cuarto trimestre espera ingresar unos 25.700 millones. La compañía mantiene unas inversiones previstas de unos 3.000 millones de dólares para el ejercicio.
Carol Tomé asegura que la empresa afronta la temporada navideña desde una posición de fortaleza y con la red más automatizada y eficiente de su historia. Los resultados de UPS se suman a los de Kuehne+Nagel y DSV en una temporada de cuentas trimestrales que dibuja un patrón común entre los grandes operadores, con crecimiento sostenido en paquetería premium y carga internacional, mientras que los negocios de logística y transporte terrestre afrontan más presión sobre sus márgenes.